Domain bilanzsanierung.de kaufen?
Wir ziehen mit dem Projekt
bilanzsanierung.de um.
Sind Sie am Kauf der Domain
bilanzsanierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzsanierung.de kaufen?
Wann beginnt Steuerpflicht?
Die Steuerpflicht beginnt in der Regel, wenn eine Person Einkommen erzielt, das steuerpflichtig ist. Dies kann zum Beispiel durch eine selbstständige Tätigkeit, eine Anstellung oder durch Kapitaleinkünfte erfolgen. Es gibt jedoch auch Freibeträge und Grenzen, bis zu denen keine Steuern gezahlt werden müssen. Die genauen Regelungen zur Steuerpflicht können je nach Land und Steuersystem variieren. Es ist wichtig, sich über die steuerlichen Pflichten und Fristen zu informieren, um eventuelle Strafen oder Nachzahlungen zu vermeiden. **
Wann beginnt die unbeschränkte Steuerpflicht?
Die unbeschränkte Steuerpflicht beginnt für natürliche Personen in Deutschland, wenn sie entweder einen Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland haben. Dies bedeutet, dass sie ihre steuerlichen Pflichten in Deutschland erfüllen müssen, unabhhängig von ihrer Staatsbürgerschaft. Die unbeschränkte Steuerpflicht gilt auch für Personen, die in Deutschland einen gewöhnlichen Aufenthalt von mehr als 6 Monaten haben. In diesem Fall müssen sie ihr weltweites Einkommen in Deutschland versteuern. Es ist wichtig, die genauen Regelungen zur unbeschränkten Steuerpflicht mit einem Steuerberater oder Finanzexperten zu klären, um mögliche Steuerverpflichtungen zu verstehen und korrekt zu erfüllen. **


Ähnliche Suchbegriffe für Steuerpflicht
Top-Angebote
Produkte zum Begriff Steuerpflicht:
-
ESG in Restrukturierung und Insolvenz, Fachbücher von Stefan F. ThönissenTauchen Sie ein in die Welt von Environmental, Social und Governance (ESG) im spannenden Kontext von Sanierung und Insolvenzverwaltung. In diesem wegweisenden Werk werden die neuesten Entwicklungen von ESG-Gesetzen auf nationaler und europäischer Ebene detailliert beleuchtet. Erfahren Sie, wie diese Gesetze – darunter das Lieferkettensorgfaltspflichtengesetz und die Corporate Sustainability Reporting Directive (CSRD) – die Unternehmenslandschaft prägen. Entdecken Sie die potenziellen Haftungsrisiken bei Nichteinhaltung von nachhaltigkeitsbezogenen Pflichten und deren Auswirkungen auf die Insolvenzverwaltung. Erfahren Sie, warum Insolvenzverwalter heute mehr denn je die Bedeutung von ESG-Themen im Blick haben müssen und wie diese in die Praxis umgesetzt werden können. Durchleuchten Sie die konkreten Auswirkungen von ESG-Themen auf Sanierungs- und Insolvenzzwecke und stellen Sie sich dabei wichtigen Fragen: Welche Unternehmen sind für eine erfolgreiche Sanierung geeignet? Muss die Einhaltung von ESG-Zielen Teil der Insolvenzverwaltung sein? Erhalten Sie Einblicke in die Anforderungen von Sanierungsgutachten und die Perspektive von Beratern. Erfahren Sie, warum kreditgebende Institute vermehrt Stellungnahmen zu ESG-Themen fordern und wie dies die Sanierungspraxis beeinflusst. Schliesslich erkunden Sie die Auswirkungen von ESG-Kriterien auf die Restrukturierungsfinanzierung und erfahren Sie, warum Banken zunehmend nachhaltigkeitsbezogene Kriterien bei der Kreditvergabe berücksichtigen. Dieses Buch bietet einen faszinierenden Einblick in die vielschichtige Welt von ESG im Kontext von Restrukturierung und Insolvenzverwaltung. Es ist unverzichtbar für Fachleute in den Bereichen Sanierung, Insolvenzverwaltung, Recht und Finanzierung sowie für Rechtswissenschaftler, die sich mit diesen zukunftsweisenden Themen beschäftigen möchten. Tauchen Sie ein und gestalten Sie die Zukunft der Wirtschaft mit ESG.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebsfortführung in Restrukturierung und InsolvenzBetriebsfortführung in Restrukturierung und Insolvenz , Ein ausgewiesenes Autorenteam aus Wissenschaft und Praxis zeigt die rechtlichen, konjunkturellen und wirtschaftlichen Rahmenbedingungen für erfolgreiche Betriebsfortführungen auf. Beschrieben sind die Voraussetzungen einer zulässigen Fortführung sowohl unter den Bedingungen eines Regelverfahrens als auch im Rahmen der Eigenverwaltung. Zusätzlich werden die Schnittstellen zu den betriebswirtschaftlichen Anforderungen, aber auch den administrativen und organisatorischen Voraussetzungen umfassend erörtert. Die Neuauflage berücksichtigt das am 1.1.2021 in Kraft getretene SanInsFoG. Es hat u. a. mit dem StaRUG ein Restrukturierungsverfahren eingeführt, das einen Paradigmenwechsel vornimmt und nicht mehr auf die bestmögliche Gläubigerbefriedigung abzielt, sondern das Sanierungsinteresse des Schuldners als Verfahrensziel postuliert. Als selbstverständlich wird die Fortführung des Geschäftsbetriebs während des Restrukturierungsvorhabens erachtet. Auch die damit verbundenen Anforderungen an Planung, Umsetzung und Risikovermeidung einer Betriebsfortführung werden in der Neuauflage umfassend und ergänzend behandelt, ebenso wie die Anforderungen an die Geschäftsführung im Früh- und Vorstadium einer Unternehmenskrise. Mit der Berücksichtigung aller Änderungen ist das Werk ein Muss für alle, die - in welcher Funktion auch immer - Betriebsfortführungen planen, leiten und durchführen der in sonstiger Art und Weise involviert sind. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202308, Produktform: Kartoniert, Titel der Reihe: RWS-Kommentar##, Redaktion: Mönning, Rolf-Dieter, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Keyword: Betriebsfortführung; Insolvenz; Restrukturierung; Sanierung, Fachschema: Betrieb / Betriebsführung~Betriebsführung~Führung / Betriebsführung~Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 1674, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: RWS Verlag, Verlag: RWS Verlag, Verlag: RWS Verlag Kommunikationsforum GmbH & Co. KG, Länge: 245, Breite: 175, Höhe: 76, Gewicht: 2372, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783814510101 9783814590066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 580504198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
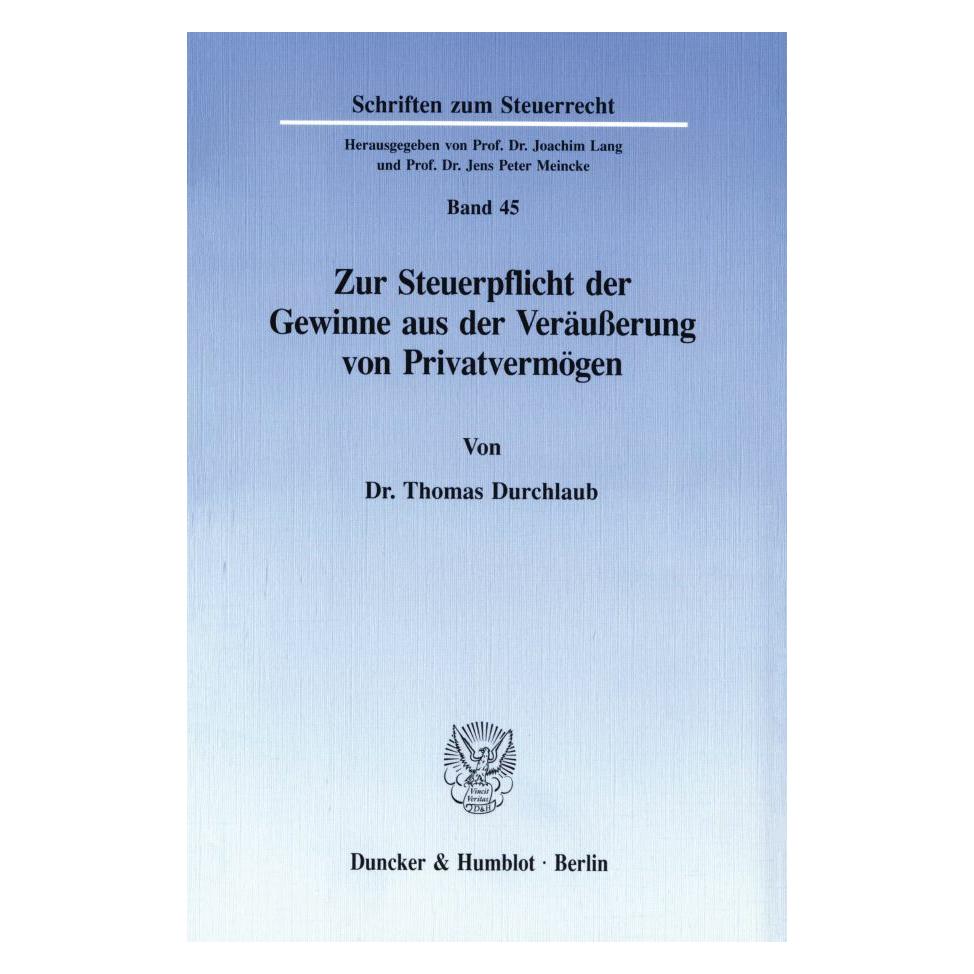
Duncker & Humblot Zur Steuerpflicht der Gewinne aus der Veräusserung von Privatvermögen. (Deutsch, Softcover, Thomas Durchlaub) (38975106)Duncker & Humblot Zur Steuerpflicht der Gewinne aus der Veräusserung von Privatvermögen. (Deutsch, Softcover, Thomas Durchlaub) (38975106)59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wechsel von beschränkter und unbeschränkter Steuerpflicht bei Kapitalgesellschaften, Taschenbuch von Petra Eckl, Peter Lang GmbH, InternationalerWechsel Von Beschränkter Und Unbeschränkter Steuerpflicht Bei Kapitalgesellschaften, Taschenbuch Von Petra Eckl, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-55779-2, Seitenanzahl: 28071,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie ist die Steuerpflicht bei Heimarbeit?
Wie ist die Steuerpflicht bei Heimarbeit? In Deutschland unterliegen Einkünfte aus Heimarbeit grundsätzlich der Einkommensteuer. Dabei ist es wichtig, die Einnahmen aus der Heimarbeit in der jährlichen Steuererklärung anzugeben. Je nach Höhe der Einkünfte können unterschiedliche Steuersätze gelten. Zudem können bestimmte Ausgaben, die im Zusammenhang mit der Heimarbeit stehen, steuerlich geltend gemacht werden. Es ist ratsam, sich bei Unklarheiten oder speziellen Fragen zur steuerlichen Situation bei Heimarbeit an einen Steuerberater zu wenden. **
-
Wann endet die Steuerpflicht in Deutschland?
Die Steuerpflicht in Deutschland endet in der Regel mit dem Tod des Steuerpflichtigen. Erben müssen jedoch gegebenenfalls Erbschafts- oder Schenkungssteuer zahlen. Eine weitere Möglichkeit, die Steuerpflicht zu beenden, ist die Abgabe einer Steuererklärung, in der alle steuerrelevanten Daten angegeben werden. Wenn alle steuerlichen Verpflichtungen erfüllt sind und keine weiteren Einkünfte erzielt werden, endet die Steuerpflicht. Es ist wichtig, sich über die genauen Regelungen und Fristen zur Beendigung der Steuerpflicht in Deutschland zu informieren, um keine rechtlichen Konsequenzen zu riskieren. **
-
Wann beginnt die Steuerpflicht einer natürlichen Person?
Die Steuerpflicht einer natürlichen Person beginnt in der Regel mit dem Erreichen des steuerlichen Existenzminimums. Dieses variiert je nach Land und kann durch Einkünfte aus Arbeit, Kapital oder Vermietung und Verpachtung erreicht werden. Zudem können auch andere Faktoren wie das Alter, der Familienstand und die Art der Einkünfte die Steuerpflicht beeinflussen. Es ist wichtig, sich über die steuerlichen Regelungen im jeweiligen Land zu informieren, um rechtzeitig seine Steuerpflichten zu erfüllen. Wann genau die Steuerpflicht einer natürlichen Person beginnt, kann daher individuell unterschiedlich sein. **
-
Was bedeutet Steuerpflicht und wer ist alles davon betroffen?
Steuerpflicht bedeutet, dass man gesetzlich verpflichtet ist, Steuern zu zahlen. Betroffen sind alle natürlichen und juristischen Personen, die Einkommen erzielen oder bestimmte Vermögenswerte besitzen, die steuerpflichtig sind. Die Höhe der Steuer hängt von verschiedenen Faktoren wie Einkommen, Vermögen und Wohnsitz ab. **

Welche Einkommen und Vermögenswerte unterliegen der Steuerpflicht in Deutschland?
In Deutschland unterliegen Einkommen aus Arbeit, Kapital, Vermietung und Verpachtung sowie Unternehmensgewinne der Einkommensteuer. Vermögenswerte wie Immobilien, Wertpapiere und Sparguthaben werden durch die Vermögenssteuer besteuert. Erbschaften und Schenkungen sind ebenfalls steuerpflichtig. **
Wie bestimmt sich die Steuerpflicht für Selbstständige und Freiberufler?
Die Steuerpflicht für Selbstständige und Freiberufler richtet sich nach ihrem Einkommen. Sie müssen Einkommensteuer auf ihre Gewinne zahlen. Zudem müssen sie Umsatzsteuer abführen, wenn sie mehr als 22.000 Euro Umsatz im Jahr erzielen. **
Top-Angebote
Produkte zum Begriff Steuerpflicht:
-
Besteuerung von Mitarbeiterbeteiligungen beim Wechsel der persönlichen Steuerpflicht, Fachbücher von Christoph HawlitschekDie Arbeit schliesst eine bislang wenig beachtete Lücke im internationalen Steuerrecht und bietet eine fundierte Orientierung für Praxis und Wissenschaft. Erstmals wird systematisch untersucht, wie Mitarbeiterbeteiligungen bei Wechsel der persönlichen Steuerpflicht und der Ansässigkeit steuerlich einzuordnen sind. Die Untersuchung erfasst die gesamte Bandbreite der Mitarbeiterbeteiligungen, arbeitet allgemeine Grundsätze der Arbeitnehmerbesteuerung heraus und verbindet nationales Einkommensteuerrecht mit dem Recht der Doppelbesteuerungsabkommen. Der Autor ist Rechtsanwalt, Steuerberater und Fachanwalt für Steuerrecht.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerpflicht und Werbungskosten: Besteuerung von Seeleuten im internationalen Schiffsverkehr 2012, Taschenbuch von Rüdiger Urbahns, GRIN,Steuerpflicht Und Werbungskosten: Besteuerung Von Seeleuten Im Internationalen Schiffsverkehr 2012, Taschenbuch Von Rüdiger Urbahns, Grin, 978-3-656-22267-5, Seitenanzahl: 6427,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ESG in Restrukturierung und Insolvenz, Fachbücher von Stefan F. ThönissenTauchen Sie ein in die Welt von Environmental, Social und Governance (ESG) im spannenden Kontext von Sanierung und Insolvenzverwaltung. In diesem wegweisenden Werk werden die neuesten Entwicklungen von ESG-Gesetzen auf nationaler und europäischer Ebene detailliert beleuchtet. Erfahren Sie, wie diese Gesetze – darunter das Lieferkettensorgfaltspflichtengesetz und die Corporate Sustainability Reporting Directive (CSRD) – die Unternehmenslandschaft prägen. Entdecken Sie die potenziellen Haftungsrisiken bei Nichteinhaltung von nachhaltigkeitsbezogenen Pflichten und deren Auswirkungen auf die Insolvenzverwaltung. Erfahren Sie, warum Insolvenzverwalter heute mehr denn je die Bedeutung von ESG-Themen im Blick haben müssen und wie diese in die Praxis umgesetzt werden können. Durchleuchten Sie die konkreten Auswirkungen von ESG-Themen auf Sanierungs- und Insolvenzzwecke und stellen Sie sich dabei wichtigen Fragen: Welche Unternehmen sind für eine erfolgreiche Sanierung geeignet? Muss die Einhaltung von ESG-Zielen Teil der Insolvenzverwaltung sein? Erhalten Sie Einblicke in die Anforderungen von Sanierungsgutachten und die Perspektive von Beratern. Erfahren Sie, warum kreditgebende Institute vermehrt Stellungnahmen zu ESG-Themen fordern und wie dies die Sanierungspraxis beeinflusst. Schliesslich erkunden Sie die Auswirkungen von ESG-Kriterien auf die Restrukturierungsfinanzierung und erfahren Sie, warum Banken zunehmend nachhaltigkeitsbezogene Kriterien bei der Kreditvergabe berücksichtigen. Dieses Buch bietet einen faszinierenden Einblick in die vielschichtige Welt von ESG im Kontext von Restrukturierung und Insolvenzverwaltung. Es ist unverzichtbar für Fachleute in den Bereichen Sanierung, Insolvenzverwaltung, Recht und Finanzierung sowie für Rechtswissenschaftler, die sich mit diesen zukunftsweisenden Themen beschäftigen möchten. Tauchen Sie ein und gestalten Sie die Zukunft der Wirtschaft mit ESG.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebsfortführung in Restrukturierung und InsolvenzBetriebsfortführung in Restrukturierung und Insolvenz , Ein ausgewiesenes Autorenteam aus Wissenschaft und Praxis zeigt die rechtlichen, konjunkturellen und wirtschaftlichen Rahmenbedingungen für erfolgreiche Betriebsfortführungen auf. Beschrieben sind die Voraussetzungen einer zulässigen Fortführung sowohl unter den Bedingungen eines Regelverfahrens als auch im Rahmen der Eigenverwaltung. Zusätzlich werden die Schnittstellen zu den betriebswirtschaftlichen Anforderungen, aber auch den administrativen und organisatorischen Voraussetzungen umfassend erörtert. Die Neuauflage berücksichtigt das am 1.1.2021 in Kraft getretene SanInsFoG. Es hat u. a. mit dem StaRUG ein Restrukturierungsverfahren eingeführt, das einen Paradigmenwechsel vornimmt und nicht mehr auf die bestmögliche Gläubigerbefriedigung abzielt, sondern das Sanierungsinteresse des Schuldners als Verfahrensziel postuliert. Als selbstverständlich wird die Fortführung des Geschäftsbetriebs während des Restrukturierungsvorhabens erachtet. Auch die damit verbundenen Anforderungen an Planung, Umsetzung und Risikovermeidung einer Betriebsfortführung werden in der Neuauflage umfassend und ergänzend behandelt, ebenso wie die Anforderungen an die Geschäftsführung im Früh- und Vorstadium einer Unternehmenskrise. Mit der Berücksichtigung aller Änderungen ist das Werk ein Muss für alle, die - in welcher Funktion auch immer - Betriebsfortführungen planen, leiten und durchführen der in sonstiger Art und Weise involviert sind. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202308, Produktform: Kartoniert, Titel der Reihe: RWS-Kommentar##, Redaktion: Mönning, Rolf-Dieter, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Keyword: Betriebsfortführung; Insolvenz; Restrukturierung; Sanierung, Fachschema: Betrieb / Betriebsführung~Betriebsführung~Führung / Betriebsführung~Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 1674, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: RWS Verlag, Verlag: RWS Verlag, Verlag: RWS Verlag Kommunikationsforum GmbH & Co. KG, Länge: 245, Breite: 175, Höhe: 76, Gewicht: 2372, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783814510101 9783814590066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 580504198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt Steuerpflicht?
Die Steuerpflicht beginnt in der Regel, wenn eine Person Einkommen erzielt, das steuerpflichtig ist. Dies kann zum Beispiel durch eine selbstständige Tätigkeit, eine Anstellung oder durch Kapitaleinkünfte erfolgen. Es gibt jedoch auch Freibeträge und Grenzen, bis zu denen keine Steuern gezahlt werden müssen. Die genauen Regelungen zur Steuerpflicht können je nach Land und Steuersystem variieren. Es ist wichtig, sich über die steuerlichen Pflichten und Fristen zu informieren, um eventuelle Strafen oder Nachzahlungen zu vermeiden. **
-
Wann beginnt die unbeschränkte Steuerpflicht?
Die unbeschränkte Steuerpflicht beginnt für natürliche Personen in Deutschland, wenn sie entweder einen Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland haben. Dies bedeutet, dass sie ihre steuerlichen Pflichten in Deutschland erfüllen müssen, unabhhängig von ihrer Staatsbürgerschaft. Die unbeschränkte Steuerpflicht gilt auch für Personen, die in Deutschland einen gewöhnlichen Aufenthalt von mehr als 6 Monaten haben. In diesem Fall müssen sie ihr weltweites Einkommen in Deutschland versteuern. Es ist wichtig, die genauen Regelungen zur unbeschränkten Steuerpflicht mit einem Steuerberater oder Finanzexperten zu klären, um mögliche Steuerverpflichtungen zu verstehen und korrekt zu erfüllen. **
-
Wie ist die Steuerpflicht bei Heimarbeit?
Wie ist die Steuerpflicht bei Heimarbeit? In Deutschland unterliegen Einkünfte aus Heimarbeit grundsätzlich der Einkommensteuer. Dabei ist es wichtig, die Einnahmen aus der Heimarbeit in der jährlichen Steuererklärung anzugeben. Je nach Höhe der Einkünfte können unterschiedliche Steuersätze gelten. Zudem können bestimmte Ausgaben, die im Zusammenhang mit der Heimarbeit stehen, steuerlich geltend gemacht werden. Es ist ratsam, sich bei Unklarheiten oder speziellen Fragen zur steuerlichen Situation bei Heimarbeit an einen Steuerberater zu wenden. **
-
Wann endet die Steuerpflicht in Deutschland?
Die Steuerpflicht in Deutschland endet in der Regel mit dem Tod des Steuerpflichtigen. Erben müssen jedoch gegebenenfalls Erbschafts- oder Schenkungssteuer zahlen. Eine weitere Möglichkeit, die Steuerpflicht zu beenden, ist die Abgabe einer Steuererklärung, in der alle steuerrelevanten Daten angegeben werden. Wenn alle steuerlichen Verpflichtungen erfüllt sind und keine weiteren Einkünfte erzielt werden, endet die Steuerpflicht. Es ist wichtig, sich über die genauen Regelungen und Fristen zur Beendigung der Steuerpflicht in Deutschland zu informieren, um keine rechtlichen Konsequenzen zu riskieren. **
Ähnliche Suchbegriffe für Steuerpflicht
-
Duncker & Humblot Zur Steuerpflicht der Gewinne aus der Veräusserung von Privatvermögen. (Deutsch, Softcover, Thomas Durchlaub) (38975106)Duncker & Humblot Zur Steuerpflicht der Gewinne aus der Veräusserung von Privatvermögen. (Deutsch, Softcover, Thomas Durchlaub) (38975106)59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wechsel von beschränkter und unbeschränkter Steuerpflicht bei Kapitalgesellschaften, Taschenbuch von Petra Eckl, Peter Lang GmbH, InternationalerWechsel Von Beschränkter Und Unbeschränkter Steuerpflicht Bei Kapitalgesellschaften, Taschenbuch Von Petra Eckl, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-55779-2, Seitenanzahl: 28071,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HRI - Handbuch Restrukturierung in der Insolvenz, Fachbücher von Bruno M. KüblerAus den Besprechungen zur Vorauflage: Deutlich macht das HRI in überzeugender Weise, dass das ESUG in der Praxis nicht nur angekommen, sondern auch angenommen worden ist und es nun darum geht, den weiteren Ausbau gemeinsam mit allen Beteiligten voranzutreiben. Hierzu leistet die 2. Auflage des HRI einen überragenden Beitrag und gibt für jeden Praktiker, sei er Insolvenzverwalter oder Berater, wichtige Anregungen und Hinweise zur professionellen Umsetzung – denn nur mit der Professionalität auf allen Seiten lassen sich die Sanierungserfolge für Unternehmen in der Krise unter dem Schutz des Insolvenzrechts realisieren. Prof. Dr. Hans Haarmeyer, in: ZInsO 3/2015 "Schlicht unverzichtbar." RiAG Frank Frind, in: InsbürO 4/2015.248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Steuerpflicht einer natürlichen Person?
Die Steuerpflicht einer natürlichen Person beginnt in der Regel mit dem Erreichen des steuerlichen Existenzminimums. Dieses variiert je nach Land und kann durch Einkünfte aus Arbeit, Kapital oder Vermietung und Verpachtung erreicht werden. Zudem können auch andere Faktoren wie das Alter, der Familienstand und die Art der Einkünfte die Steuerpflicht beeinflussen. Es ist wichtig, sich über die steuerlichen Regelungen im jeweiligen Land zu informieren, um rechtzeitig seine Steuerpflichten zu erfüllen. Wann genau die Steuerpflicht einer natürlichen Person beginnt, kann daher individuell unterschiedlich sein. **
-
Was bedeutet Steuerpflicht und wer ist alles davon betroffen?
Steuerpflicht bedeutet, dass man gesetzlich verpflichtet ist, Steuern zu zahlen. Betroffen sind alle natürlichen und juristischen Personen, die Einkommen erzielen oder bestimmte Vermögenswerte besitzen, die steuerpflichtig sind. Die Höhe der Steuer hängt von verschiedenen Faktoren wie Einkommen, Vermögen und Wohnsitz ab. **
-
Welche Einkommen und Vermögenswerte unterliegen der Steuerpflicht in Deutschland?
In Deutschland unterliegen Einkommen aus Arbeit, Kapital, Vermietung und Verpachtung sowie Unternehmensgewinne der Einkommensteuer. Vermögenswerte wie Immobilien, Wertpapiere und Sparguthaben werden durch die Vermögenssteuer besteuert. Erbschaften und Schenkungen sind ebenfalls steuerpflichtig. **
-
Wie bestimmt sich die Steuerpflicht für Selbstständige und Freiberufler?
Die Steuerpflicht für Selbstständige und Freiberufler richtet sich nach ihrem Einkommen. Sie müssen Einkommensteuer auf ihre Gewinne zahlen. Zudem müssen sie Umsatzsteuer abführen, wenn sie mehr als 22.000 Euro Umsatz im Jahr erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.